Hay un momento en el que la financiación deja de ser un alivio y se convierte en el problema. No llega con una deuda enorme ni con un impago: llega cuando la cuota de un préstamo se paga con otro préstamo, o cuando la tarjeta cubre lo que ya no alcanza para la compra del mes. A partir de ahí todo se mueve cuesta arriba, porque cada producto nuevo añade intereses y alarga el calendario de pagos.
Estas son las señales que conviene revisar, la cuenta que ayuda a ponerles número y las vías que existen cuando los pagos ya no se pueden sostener.
Un préstamo para pagar otro: la señal que lo cambia todo
Un préstamo personal, una tarjeta y un par de compras aplazadas pueden parecer asumibles por separado. El problema aparece cuando se miran juntos y el resultado es que hace falta deuda nueva para cumplir con la anterior. En ese punto el crédito ha dejado de ser una herramienta para resolver un imprevisto y se ha convertido en la forma de llegar a fin de mes.
«Cuando necesita pedir otro préstamo para pagar los anteriores, es importante detenerse y analizar la situación completa», resume Samuel Díaz, jefe territorial y letrado de Sin Deuda Group. No es cuestión de asustarse: es cuestión de saber cuánto se debe, a quién y a qué ritmo se está pagando.
Qué dicen los datos (y qué no dicen)
Los dos últimos informes que dibujan la foto de las familias españolas apuntan en direcciones distintas y conviene leerlos juntos:
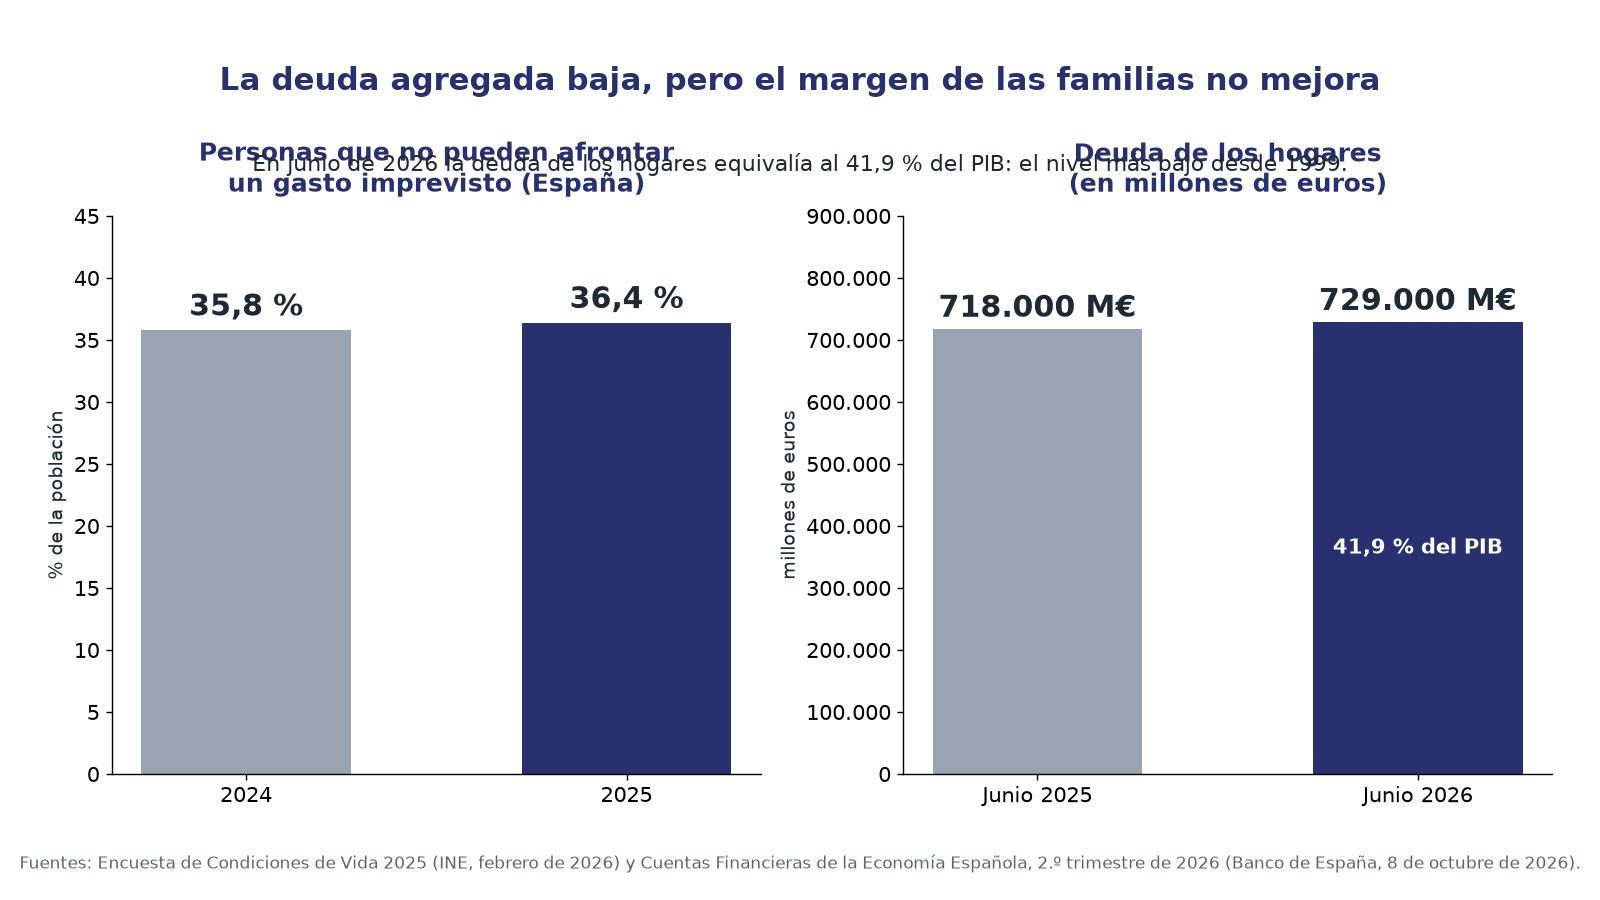
- Falta de margen. Según la Encuesta de Condiciones de Vida del INE (año 2025, publicada el 5 de febrero de 2026), el 36,4 % de la población no tuvo capacidad para afrontar un gasto imprevisto, frente al 35,8 % del año anterior. En sentido contrario, el porcentaje de personas que llegan a fin de mes con «mucha dificultad» bajó del 9,1 % al 8,5 %.
- Deuda agregada. Las Cuentas Financieras del Banco de España, publicadas el 8 de octubre de 2026, sitúan la deuda de los hogares en 729.000 millones de euros en el segundo trimestre del año (718.000 un año antes), aunque su peso sobre el PIB bajó al 41,9 %, el nivel más bajo desde 1999.
La lectura es incómoda pero clara: la foto general mejora —la economía crece más deprisa que la deuda— y al mismo tiempo más de un tercio de la población no tiene colchón para un gasto inesperado. Ninguno de los dos datos dice si una familia concreta puede pagar sus cuotas, porque eso depende de tres cosas de casa: los ingresos que entran, los gastos que no se pueden evitar y el total de cuotas pendientes.
Siete señales para revisar la economía de casa
Si te reconoces en dos o más de estas situaciones, merece la pena sentarse a hacer cuentas en serio antes de que la situación se complique:
- Pides financiación para pagar la cuota de otro producto. Un préstamo nuevo que entra para tapar el anterior, o la tarjeta que cubre la letra del coche.
- Usas el crédito para gastos esenciales. Compra, suministros, alquiler o matrículas: gastos que antes se pagaban con ingresos y ahora se financian.
- Algún recibo se ha devuelto en los últimos seis meses. No hace falta estar en impago continuado: un recibo devuelto ya indica que el calendario de pagos va más rápido que el dinero.
- Pagas todos los meses y la deuda no baja. Es la firma de muchas tarjetas revolving, donde una cuota baja cubre intereses y comisiones y apenas toca el capital.
- No sabes cuánto debes en total. Si para responder a esa pregunta hay que buscar contratos y extractos por casa, la deuda ya está desordenada.
- El mes se acaba en números rojos. Sin margen para un gasto imprevisto ni para el más pequeño de los ahorros.
- Has tenido que pedir dinero a familiares o amigos. Pedirlo una vez no significa nada; cuando se repite cada mes, el problema ha dejado de ser puntual.
Haz la cuenta: cuánto de tu sueldo se va en cuotas
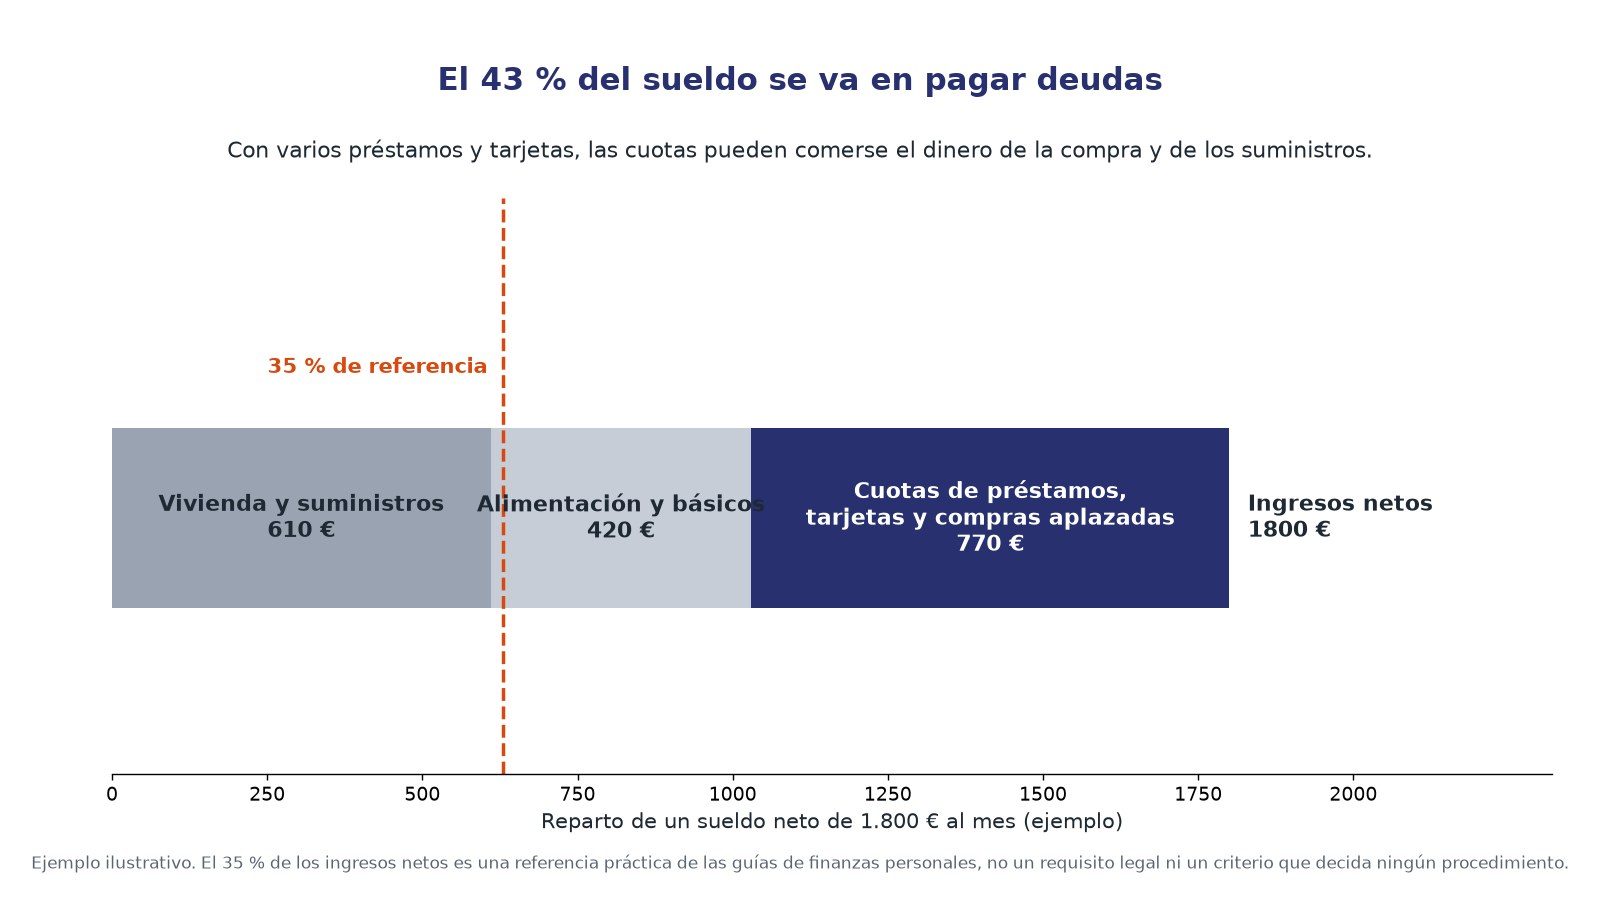
Hay un cálculo sencillo que ordena la situación y que casi nadie hace completo: sumar todas las cuotas mensuales —hipoteca o alquiler financiado, préstamos personales, tarjetas, compras aplazadas, coche— y dividirlas entre los ingresos netos que entran en casa cada mes.
Un ejemplo real de consulta: una casa con 1.800 € netos al mes y 770 € en cuotas está dedicando el 43 % de sus ingresos a pagar deudas, antes de la compra y de los suministros. En las guías de finanzas personales se suele hablar del 35 % como umbral de comodidad: no es ninguna norma legal ni un requisito para acogerse a nada, solo una referencia para saber si el presupuesto tiene aire o no.
El segundo dato que hay que tener a mano es cuánto de cada cuota amortiza capital y cuándo terminaría de pagarse la deuda si no se pide nada más. Con un préstamo personal la respuesta se lee en el cuadro de amortización; con las tarjetas revolving no siempre es tan fácil.
Por qué la deuda no baja aunque pagues todos los meses
En las tarjetas con modalidad revolving el ritmo de devolución lo decide la cuota. El Banco de España ha advertido de que una cuota demasiado reducida puede prolongar el pago durante años: si apenas cubre intereses y gastos, el capital pendiente se queda prácticamente donde estaba.
La comprobación es inmediata: mira el capital pendiente de hace un año y el de hoy. Si has pagado todos los meses y la diferencia es mínima, ese dinero se fue en intereses. Es también el motivo por el que conviene revisar el contrato: en algunos casos no se explicó con claridad cómo funcionaba la devolución, y los tribunales han anulado contratos de revolving por falta de transparencia o por intereses desproporcionados. En qué es una tarjeta revolving y por qué no baja la deuda está explicado con un ejemplo, y en reclamación de tarjetas revolving contamos cómo se revisa un contrato.
Qué pasa si se sigue financiando la deuda antigua con deuda nueva
Cada producto añade coste: intereses, comisiones de apertura y, en muchos casos, seguros vinculados. Y para que la cuota nueva quepa en el presupuesto, el plazo se estira. Pagar durante más años la misma deuda significa pagar bastante más por lo mismo, y cada vez una parte mayor de la nómina se va en intereses en lugar de reducir lo que se debe.
Después llegan los retrasos. Un impago mantenido abre la puerta a reclamaciones judiciales —el procedimiento monitorio es el habitual—, a intereses de demora y, si hay sentencia, al embargo de nómina o de cuentas. Y antes de eso, el nombre aparece en los ficheros de morosidad, como ASNEF, lo que complica el acceso a financiación, a una hipoteca o a un alquiler con garantías.
Qué opciones existen cuando los pagos ya no se sostienen
No hay una respuesta única: depende de cuánto se deba, a quién, de la situación laboral y de si hay bienes. Lo que sí se puede hacer es ordenar las alternativas antes de decidir.
1. Reunificar las deudas: poner orden, no cancelar
Reunificar agrupa varias cuotas en una sola. Alivia la caja cada mes, pero no reduce lo que se debe: es habitual que alargue el plazo y que el coste total acabe siendo mayor. Tiene sentido cuando el problema es de descoordinación; no lo resuelve cuando ya no hay capacidad de pago.
2. Reclamar las tarjetas revolving
Cuando el interés es desproporcionado o la comercialización no fue transparente, se puede reclamar la nulidad del contrato y la devolución de lo cobrado de más. Requiere revisar el contrato, los extractos y el histórico de pagos, y valorar si el caso tiene recorrido.
3. Acogerse a la Ley de Segunda Oportunidad
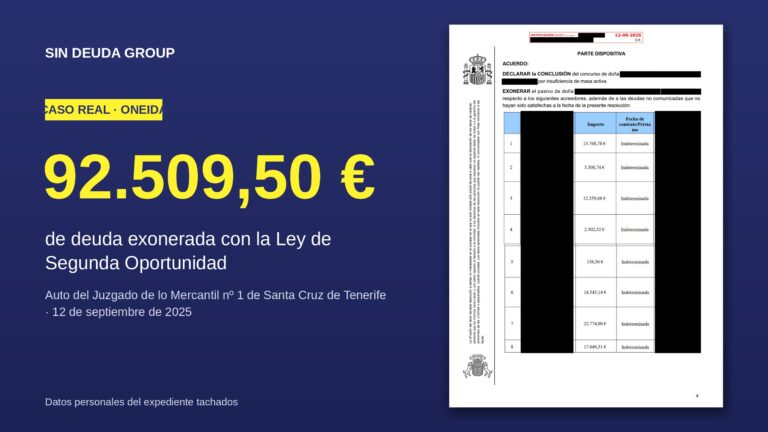
Cuando existe insolvencia —actual o inminente— y se ha actuado de buena fe, esta ley permite solicitar la exoneración de las deudas. No es un trámite: el juez revisa el expediente completo y no todas las deudas se exoneran. Quedan fuera, por ejemplo, la pensión de alimentos, la responsabilidad civil por daños y las multas penales. Las deudas con Hacienda y la Seguridad Social sí se pueden exonerar en parte: los primeros 5.000 € con cada administración y hasta la mitad del tramo siguiente. Lo contamos con detalle en qué deudas con Hacienda y la Seguridad Social se cancelan y en cómo funciona la Ley de Segunda Oportunidad.
Cómo se analiza un caso, en la práctica
El punto de partida es siempre la documentación: ingresos (nóminas, pensiones, justificantes de actividad), gastos básicos de la casa, la lista completa de deudas con importe, cuota, tipo de interés y plazo, y los contratos y extractos de cada producto.
Con eso se ve si la situación es de descoordinación, de un producto mal contratado o de insolvencia, y qué vía encaja en cada caso. El resultado es un diagnóstico: qué opciones existen, qué requisitos pide cada una y qué consecuencias tiene, sin garantizar un resultado favorable.
La primera consulta es gratuita y sin compromiso, se puede hacer online o en oficina, y en los casos en los que hay bienes o deudas públicas conviene revisarla con letrados antes de mover nada.
Preguntas frecuentes
Cuando sus ingresos no alcanzan a cubrir los gastos básicos y las cuotas de las deudas sin recurrir a financiación nueva. No depende solo del importe total: dos familias con la misma deuda pueden estar en situaciones muy distintas según sus ingresos, sus gastos esenciales y el coste de cada producto.
No. Reunificar agrupa varias cuotas en una y puede bajar la mensualidad, pero la deuda sigue siendo la misma y es frecuente que el plazo se alargue, con lo que el coste total aumenta. Es una solución de orden, no de cancelación.
No existe un importe mínimo ni un tope de deuda. La ley se dirige a cualquier persona natural, sea o no empresaria y autónoma, que esté en situación de insolvencia y haya actuado de buena fe. Lo que decide el caso no es la cifra, sino la documentación y el cumplimiento de los requisitos.
Sí, aunque con límites. Se exoneran íntegros los primeros 5.000 euros con cada administración y el 50 % del tramo que va hasta los 10.000 euros; por encima de ese importe no se exonera. El límite se aplica por separado a la Agencia Tributaria y a la Seguridad Social.
Puedes ver más dudas resueltas en nuestra sección de preguntas frecuentes.
Dónde se ha publicado esta información
- Cuando un préstamo sirve para pagar otro; las señales de alerta del sobreendeudamiento familiar, el comunicado de Sin Deuda Group publicado en Europa Press el 13 de octubre de 2026.
- Encuesta de Condiciones de Vida. Año 2025, nota de prensa del Instituto Nacional de Estadística (5 de febrero de 2026).
- Cuentas Financieras de la Economía Española, Banco de España (datos del segundo trimestre de 2026, publicados el 8 de octubre).
¿Te has reconocido en alguna de estas señales? Puedes contar tu caso sin coste ni compromiso o llamar al 911 087 109. Revisamos la documentación, te explicamos qué vías existen para tu situación concreta y cuáles no encajan.