Hay una parte de la Ley de Segunda Oportunidad que casi nunca se enseña: el final. Se habla mucho de los requisitos, de los honorarios y de lo que se puede o no se puede cancelar, pero pocas veces se publica el documento que cierra el proceso. Este artículo es eso. Es el auto real de un caso que hemos llevado en Tenerife, con todos los datos personales tachados. Y tiene nombre: Oneida, que nos ha dado permiso para contar su historia y usar su imagen, pero no para publicar sus apellidos ni su DNI.
La cifra es 92.509,50 € de deuda exonerada. La resolución la firmó el Juzgado de lo Mercantil nº 1 de Santa Cruz de Tenerife el 12 de septiembre de 2025. Y la historia que hay detrás no empieza con un préstamo imprudente ni con una tarjeta de crédito: empieza con un videoclub.
La historia: un videoclub, tres hijos y una máquina de películas
Oneida tenía tres hijos pequeños y estaba en paro cuando decidió montar un videoclub. Lo hizo con una ayuda a fondo perdido para el autoempleo y se dio de alta como autónoma. Al principio el negocio funcionaba: tenía clientela, alquilaba películas y cubría gastos.
El golpe no vino de una mala decisión suya. Vino de una máquina expendedora de películas que instalaron en la misma zona. En poco tiempo se llevó buena parte de los clientes, porque el alquiler automático era más cómodo y no dependía de horarios. Para sostener el negocio pidió préstamos con los que pagar a proveedores y trató de reubicarlo en un local de un centro comercial de la comarca. El segundo intento tampoco funcionó y el videoclub cerró definitivamente.
Después llegó lo demás. Los hijos crecían y los gastos de casa subían, mientras los préstamos seguían ahí con sus intereses. Antes de acudir a la Ley de Segunda Oportunidad lo intentó por la vía amistosa: un procedimiento notarial para pactar una reducción de cuotas con los acreedores. Se convocó a todos y no acudió ninguno. Hoy Oneida está divorciada, vive sola y cobra una pensión por incapacidad permanente total desde julio de 2021.
Ese es el contexto que el auto resume en dos líneas y que en la mayoría de los artículos sobre deudas no aparece: no hay un momento en el que alguien decida dejar de pagar. Hay una sucesión de intentos, cada uno con su préstamo, hasta que la suma deja de tener salida.
Oneida lo cuenta en minuto y medio
Cuando el caso se cerró, Oneida se sentó delante de una cámara y respondió a seis preguntas. No habla de cifras ni de artículos: habla de cómo estaba antes y de cómo está ahora. «Tenía muchas deudas y me hacía sentir muy mal. Quería salir de eso», dice. Y al final del vídeo: «Estoy tranquila. Todavía hoy en día no me lo creo».
Qué dice el auto, punto por punto
Estrictamente, lo que publicamos no es una sentencia, sino un auto: la resolución con la que el juez cierra el concurso y concede la exoneración. Estos son los datos que figuran en el documento:
- Órgano: Juzgado de lo Mercantil nº 1 de Santa Cruz de Tenerife.
- Fecha: 12 de septiembre de 2025.
- Tipo de procedimiento: concurso sin masa, tramitado por el artículo 37 bis del Texto Refundido de la Ley Concursal (TRLC). Es el que se abre cuando el deudor no tiene bienes suficientes para pagar ni los gastos del propio procedimiento.
- Punto de partida: el concurso se declaró el 5 de junio de 2025. La solicitud de exoneración se presentó después, al amparo del artículo 501 del TRLC.
- Oposición: ninguna. Ningún acreedor se opuso, no se solicitó administrador concursal y no hubo alegaciones.
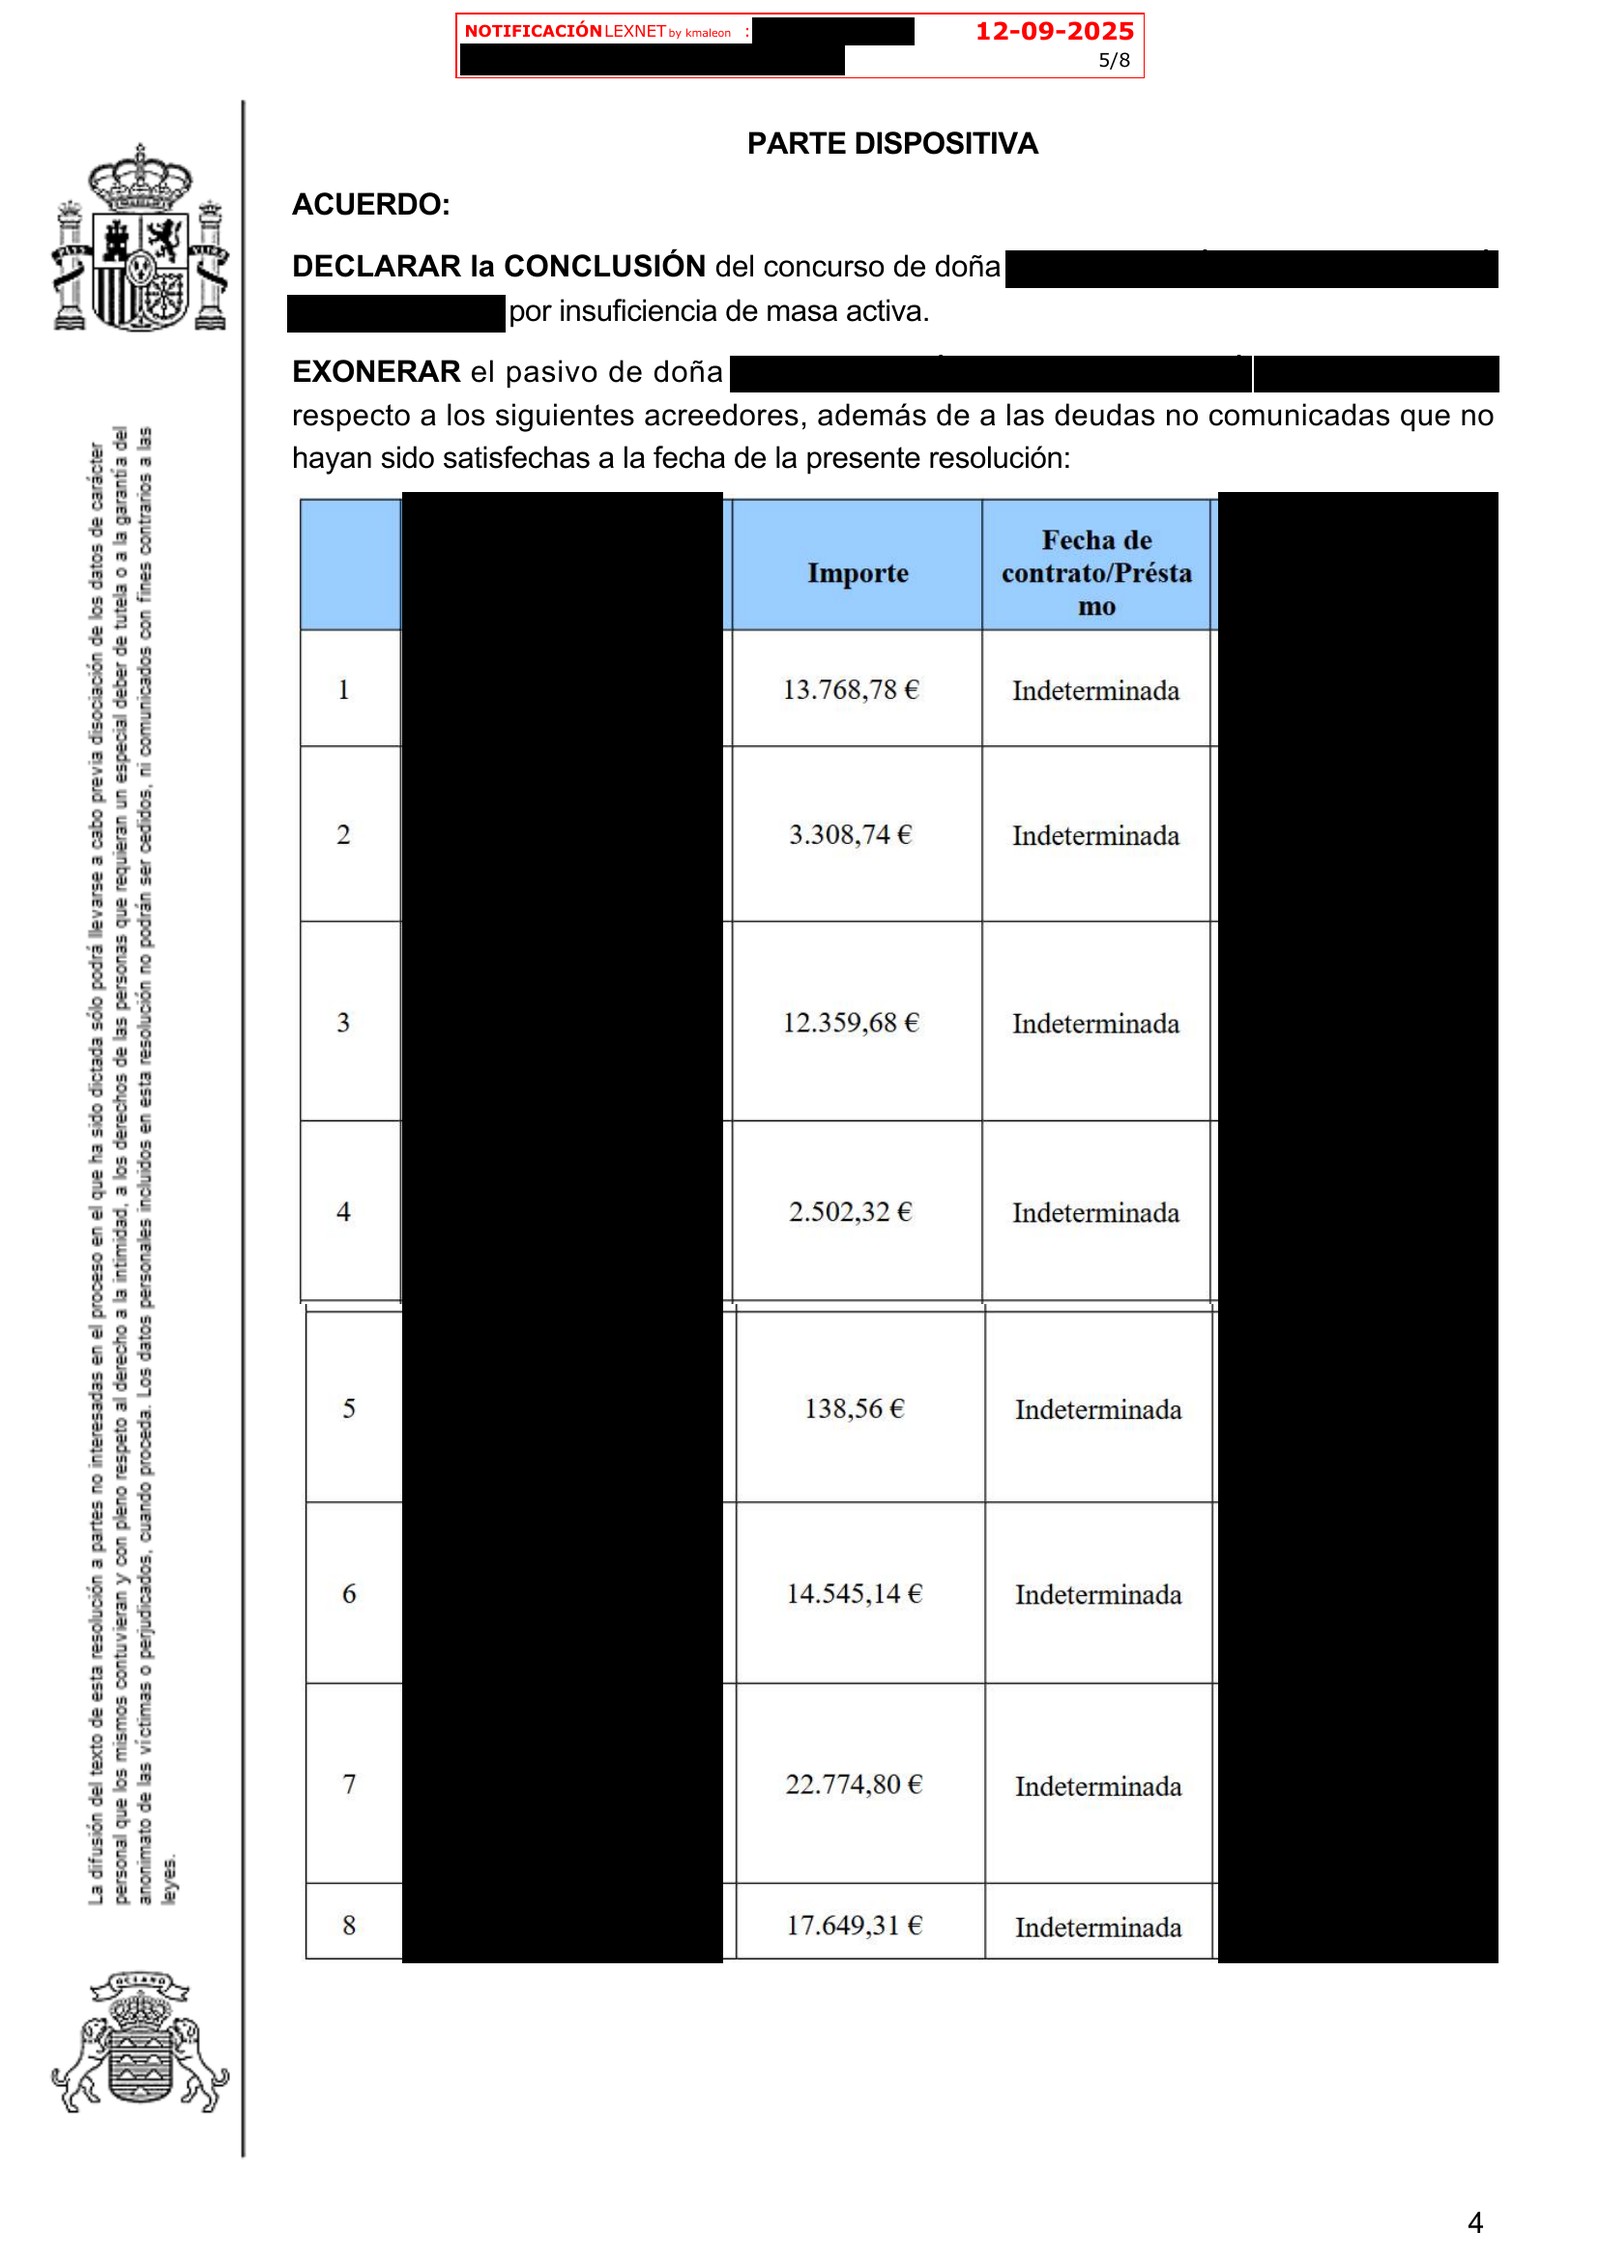
- Parte dispositiva: se declara la conclusión del concurso por insuficiencia de masa activa y se exonera el pasivo insatisfecho frente a los acreedores que detalla la resolución, además de las deudas no comunicadas que no se hubieran satisfecho.
Entre la declaración del concurso y el auto de exoneración pasaron poco más de tres meses. Ese plazo no es una regla: depende del juzgado, de si los acreedores se personan y de la documentación de cada caso. Pero sirve para desmontar la idea de que estos procedimientos duran siempre años.
De dónde salen los 92.509,50 €
El auto no da una cifra global. Detalla los créditos uno a uno, con el acreedor, el importe, la fecha del contrato y el número de referencia. Son nueve acreedores: ocho aparecen en la página 4 y el noveno continúa en la página 5.
La suma de esos nueve créditos es de 92.509,50 €, que coincide al céntimo con el importe que consta en el expediente del caso. Es un detalle que conviene mirar cuando se lee una noticia de este tipo: no basta con que una empresa anuncie una cifra, hay que poder cuadrarla con el documento que la respalda.
En la imagen publicada se ven los importes de los nueve créditos, pero no los nombres de los acreedores ni los números de contrato: son datos del expediente y no aportan nada al lector. Lo que importa es el total y la decisión del juez.
Por qué el juzgado concede la exoneración
La Ley de Segunda Oportunidad no se concede por pena ni por antigüedad de la deuda. Se concede si se cumplen los presupuestos del artículo 502 del TRLC, y el auto lo comprueba uno por uno:
- El concurso es sin masa: no hay bienes con los que pagar los créditos contra la masa.
- No hay oposición de la administración concursal ni de los acreedores personados.
- No se ha tramitado sección de calificación, así que no hay un concurso declarado culpable.
- No consta que la deudora haya sido sancionada en los diez años anteriores por infracciones tributarias muy graves, de Seguridad Social o del orden social, ni que exista un acuerdo firme de derivación de responsabilidad, ni que haya sido declarada persona afectada en la calificación de un concurso de un tercero.
Con esos cuatro puntos verificados, el juez concede la exoneración y cierra el concurso. Lo que no hace el auto es valorar la historia personal: eso queda fuera del expediente y es lo que hemos contado en los párrafos anteriores.
Qué no se cancela nunca
Aquí está la parte que menos se explica en los anuncios. La exoneración alcanza la totalidad del pasivo insatisfecho salvo las deudas que el artículo 489 del TRLC excluye. Son estas:
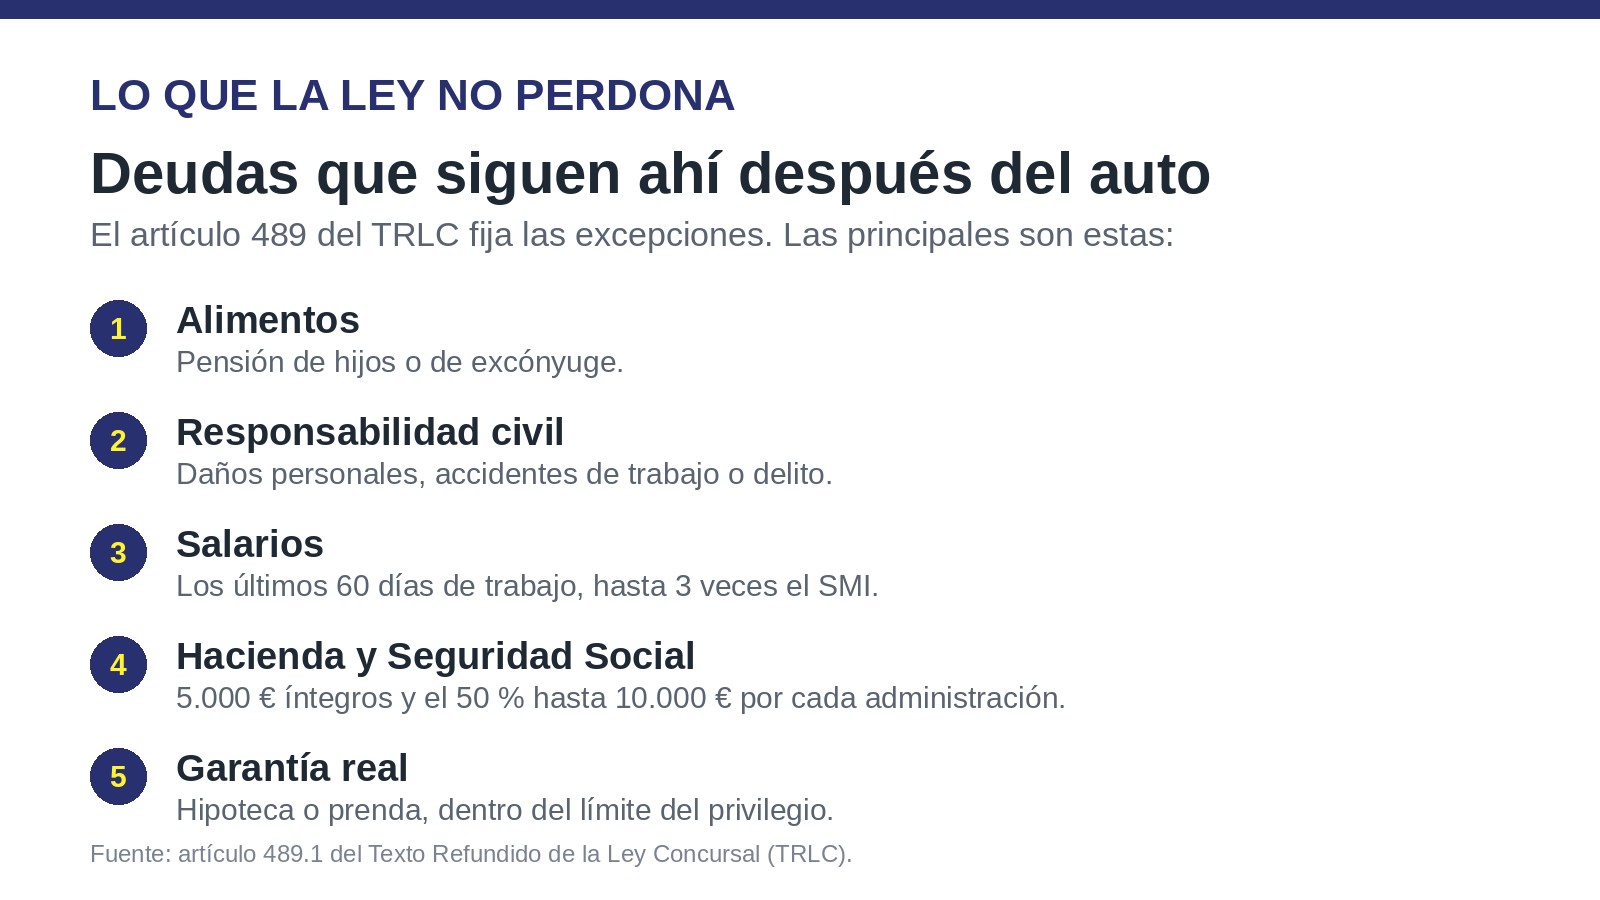
Hay que leerlo con cuidado, porque cada excepción tiene su matiz. Las deudas con Hacienda y la Seguridad Social sí se pueden exonerar en parte: los primeros 5.000 € con cada administración se perdonan íntegros y el 50 % del tramo que llega hasta los 10.000 €. Por encima de ese límite no se exonera. Lo que sí se cancela es la totalidad del crédito subordinado, esto es, los intereses, comisiones y costas a favor de las administraciones públicas. En los salarios, el límite son los últimos sesenta días de trabajo efectivo y hasta tres veces el salario mínimo. Y las deudas con garantía real, como una hipoteca, quedan fuera dentro del límite del privilegio especial.
En este caso no había ninguna hipoteca entre las deudas, así que la exoneración no se topó con ese límite. La vivienda era de alquiler.
Tampoco desaparecen las obligaciones frente a terceros: si alguien avaló una de esas deudas, el avalista sigue respondiendo. La exoneración libera al deudor, no a quien firmó con él.
Qué pasa a partir de ahora
El auto no termina con la firma. En la parte final se ordena lo siguiente:
- Los acreedores afectados no pueden reclamar el cobro de los créditos exonerados. Solo les queda la vía de pedir la revocación si se dan los supuestos legales.
- Tienen que comunicar la exoneración a los sistemas de información crediticia a los que habían comunicado el impago. Es el paso que hace que los ficheros de morosidad se actualicen.
- La resolución se notifica a las mismas personas a las que se notificó el concurso y se publica en el Registro Público Concursal y en el Boletín Oficial del Estado.
- Se libra exhorto al Registro Civil para la anotación correspondiente.
La exoneración se puede revocar durante los tres años siguientes si se acredita que el deudor ocultó bienes, derechos o ingresos, o si mejora de forma sustancial su situación por una herencia, un premio o una donación. Por eso conviene no vender el proceso como un borrón instantáneo: es una salida legal con condiciones y con un periodo de vigilancia.
Si lo que preocupa es la ficha de morosidad, conviene leer aparte qué pasa con ASNEF después de la exoneración: el auto obliga a comunicar el cambio, pero la actualización de cada fichero no es inmediata.
Qué datos hemos tachado y por qué
La resolución lleva en el margen un aviso que muchos documentos judiciales incluyen y que aquí viene al caso: la difusión del texto a personas que no son parte del proceso solo puede hacerse «previa disociación de los datos de carácter personal». Eso es exactamente lo que hemos hecho. Hemos tapado:
- El nombre completo y los apellidos de Oneida y su DNI, cada vez que aparecen. En el texto solo usamos su nombre de pila, con su permiso.
- El nombre del procurador y del abogado que intervinieron en el procedimiento.
- El nombre de la magistrada, tanto en el texto como en el bloque de firma electrónica.
- El NIG, el número de procedimiento, el número de resolución, el IUP y el código de la notificación de LexNET.
- El código del documento electrónico que permite verificar la copia en la sede judicial.
- Las columnas de la tabla con los nombres de los acreedores, sus CIF y los números de contrato. Los importes sí se publican: son la prueba de a cuánto asciende la deuda.
Hay una parte técnica que casi nadie tiene en cuenta y que conviene contar: tapar un PDF con un rectángulo negro no borra lo que hay debajo. El texto sigue ahí y se puede seleccionar, copiar y extraer con cualquier programa. Para que no quede rastro, la resolución se convierte en imagen, se tapan los datos sobre la imagen y el PDF se reconstruye solo con esas imágenes. Así no hay ninguna capa de texto que pueda recuperarse.
En el texto la llamamos por su nombre de pila porque nos ha dado su consentimiento por escrito. Sus apellidos, su DNI y los datos de su expediente no aparecen en ninguna parte. En el documento, en cambio, también el nombre va tachado: la resolución circula fuera del procedimiento y la ley exige disociar los datos personales de todas las personas que figuran en ella, incluidos el procurador, el abogado y la jueza.
Y una aclaración que oímos a menudo: que la resolución se publique en el BOE no significa que se pueda usar libremente. Es un dato público para quien tiene un interés legítimo en el procedimiento, no un material para hacer marketing. Por eso el nombre no aparece ni en el texto ni en la imagen.
Preguntas frecuentes
Porque son dos cosas distintas. Oneida nos ha dado su consentimiento por escrito para contar su caso con su nombre de pila y su imagen; sus apellidos y su DNI no se publican. La resolución, en cambio, es un documento judicial que se difunde fuera del procedimiento y la ley obliga a disociar los datos personales de todas las personas que figuran en ella: la deudora, el procurador, el abogado y la jueza.
No hay un plazo fijo. En este caso, entre la declaración del concurso (5 de junio de 2025) y el auto de exoneración (12 de septiembre de 2025) pasaron algo más de tres meses. El tiempo depende del juzgado, de la documentación y de si los acreedores se personan y se oponen.
No. Se exonera la totalidad del pasivo insatisfecho salvo las deudas del artículo 489 del TRLC: alimentos, responsabilidad civil, determinados salarios, multas penales y sanciones administrativas muy graves, y deudas con garantía real dentro del límite del privilegio. Las deudas con Hacienda y la Seguridad Social se exoneran solo hasta los límites legales.
La oposición solo puede fundarse en que falte alguno de los presupuestos o requisitos legales y se resuelve por el trámite del incidente concursal. Mientras ese incidente no sea firme, el juez no puede dictar el auto de conclusión del concurso. En este caso no hubo oposición de ningún acreedor, por eso el procedimiento fue directo.
Si estás en una situación parecida
La Ley de Segunda Oportunidad no es una varita mágica ni sirve para cualquier caso. Sirve cuando hay una insolvencia real, la deuda supera la capacidad de pago y se puede acreditar con documentación. Antes de dar ningún paso conviene revisar los requisitos, saber cuánto cuesta el procedimiento y, si la deuda viene de un negocio, mirar también el caso de los autónomos.
Si lo que te frena es una deuda con Hacienda o con la Seguridad Social, el punto de partida es otro: qué parte se puede cancelar y cuál no. Y si el problema son tarjetas que no bajan, conviene entender primero cómo funciona el revolving.
¿Quieres saber si tu caso encaja? Puedes contar tu caso sin coste ni compromiso o llamar al 911 087 109. Revisamos la documentación, te decimos qué vías existen para tu situación concreta y cuáles no.