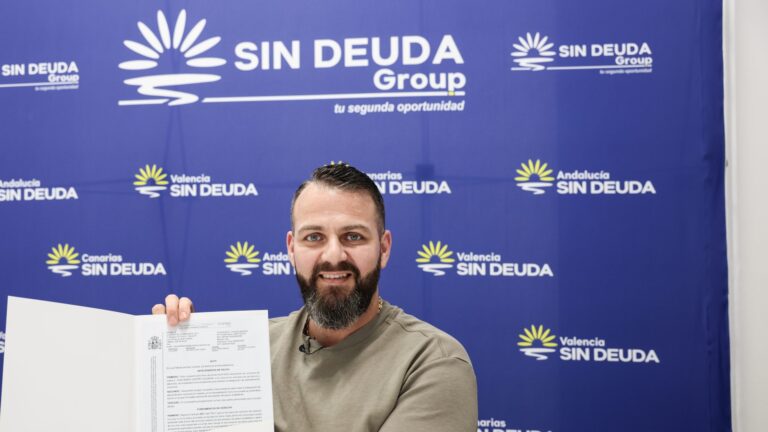
El Juzgado de lo Mercantil nº 3 de Las Palmas de Gran Canaria concedió el 18 de mayo de 2026 la exoneración del pasivo insatisfecho a Cristóbal Javier Jiménez Morales: 71.647,85 euros de deuda cancelada. La resolución, un auto de 422/2026, concluye el concurso y cierra el procedimiento sin posibilidad de recurso.
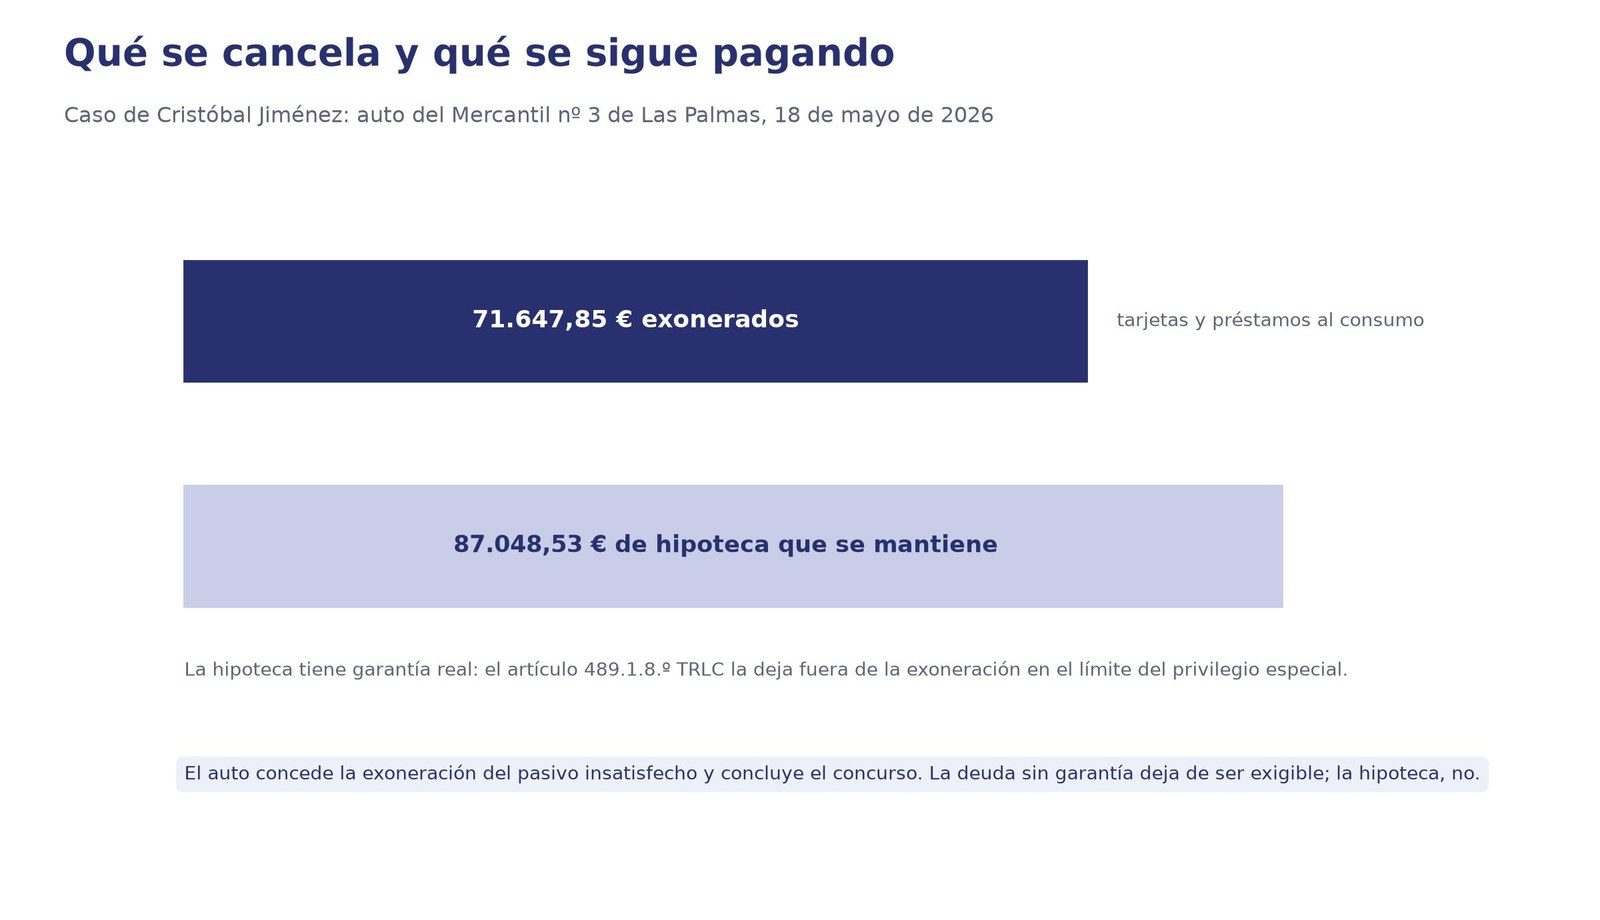
El caso tiene dos partes que conviene leer juntas. Por un lado, lo que el auto cancela: tarjetas de crédito y préstamos al consumo que se habían acumulado desde 2017, cuando una incapacidad permanente total le dejó sin ingresos estables. Por otro, lo que el auto no cancela: la hipoteca de la vivienda, 87.048,53 euros, que sigue viva porque tiene garantía real.
Es un buen ejemplo de cómo funciona la Ley de Segunda Oportunidad en la práctica: no es un borrón universal, es una salida ordenada para la deuda que no se puede pagar, con límites que la ley fija y que el juez aplica uno por uno.
Ficha del caso
| Deudor | Cristóbal Javier Jiménez Morales |
|---|---|
| Juzgado | Juzgado de lo Mercantil nº 3 de Las Palmas de Gran Canaria (Sección Mercantil) |
| Resolución | Auto 422/2026, de 18 de mayo de 2026 |
| Procedimiento | Concurso sin masa 597/2025 |
| Importe exonerado | 71.647,85 € |
| Acreedores personados | CaixaBank, S.A. y Santander Consumer Finance, S.A. |
| Deuda que se mantiene | Hipoteca de CaixaBank: 87.048,53 € (garantía real) |
La historia: de la incapacidad a la deuda que no se podía pagar
En 2017 le reconocieron a Cristóbal una incapacidad permanente total. Ese año se le redujeron los ingresos de golpe, y con ellos la capacidad de cubrir los gastos de casa: alimentación, suministros, el IBI, el seguro funerario y el material escolar de sus hijos.
Para sostener esos gastos llegó el crédito al consumo: una tarjeta de Carrefour con 2.100 euros de límite y, después, otra de Cofidis de 2.700 euros. En mayo de 2017 encontró un empleo a tiempo parcial de 700 euros al mes, insuficiente para cubrir lo básico y las cuotas que ya se habían acumulado.
Entre 2019 y 2022 no pudo trabajar. Una intervención para implantarle electrodos en la columna vertebral le dejó sin ingresos laborales durante ese periodo, y la deuda siguió creciendo con los intereses. En 2022 volvió a trabajar en un centro especial de empleo, con un contrato adaptado a su situación.
Ahí apareció el patrón que se repite en muchos expedientes: una reclamación del BBVA por 16.000 euros le llevó a pedir un préstamo a ING para cancelarla. Después llegó un crédito de Cetelem para pagar el préstamo anterior y el vehículo que aún estaba financiado. Cada operación aliviaba el mes en curso y alargaba el problema.
Qué dice el auto, punto por punto
El auto no es un documento largo, pero sí muy ordenado. Estos son los pasos que sigue:
- Concurso sin masa. Se declaró el concurso voluntario y, al no existir bienes ni derechos con los que pagar, se tramitó como concurso sin masa (art. 37 bis TRLC). Transcurrido el plazo para que los acreedores pidieran administrador concursal, ninguno lo solicitó.
- Solicitud de exoneración. El deudor presentó la solicitud con las declaraciones de IRPF de los tres últimos años, como exige el artículo 501.3 del Texto Refundido de la Ley Concursal.
- Traslado a los acreedores. Se dio traslado a los personados —CaixaBank y Santander Consumer Finance—, que no se opusieron.
- Verificación de la buena fe. El juez revisa uno por uno los supuestos del artículo 487: antecedentes penales, sanciones tributarias o de seguridad social muy graves, concurso culpable, incumplimiento de colaboración y comportamiento temerario al endeudarse. En todos concluye que no concurren.
- Extensión de la exoneración. Se aplica el artículo 489.1: se exonera todo el pasivo salvo las deudas excluidas. El auto dedica un apartado específico al crédito público, recordando que los créditos subordinados de Hacienda y Seguridad Social se exonera enteros y que los privilegiados y ordinarios tienen el límite de 5.000 y 10.000 euros por administración.
- Concesión y conclusión. La parte dispositiva concede «el beneficio de la exoneración del pasivo insatisfecho» y acuerda la conclusión del procedimiento. Contra ese auto no cabe recurso (art. 481.1 TRLC).
De dónde salen los 71.647,85 euros
El importe corresponde al pasivo insatisfecho que el deudor había comunicado y que el juez declara exonerable: tarjetas de crédito y préstamos al consumo acumulados durante casi una década. Es la deuda que se quedó sin pagar y que, desde la firma del auto, los acreedores ya no pueden reclamar (art. 490 TRLC).
La cifra no incluye la hipoteca, y esa es la clave para entender por qué el auto habla de «pasivo insatisfecho» y no de cancelación total. La vivienda sigue respondiendo de su préstamo.
Lo que el auto no cancela (y por qué)
La hipoteca de CaixaBank, 87.048,53 euros, queda fuera de la exoneración porque es una deuda con garantía real. El artículo 489.1.8.º del TRLC excluye estas deudas «dentro del límite del privilegio especial», es decir, en la parte que la vivienda puede cubrir. La exoneración no convierte la casa en libre de cargas: lo que hace es impedir que el resto de la deuda siga creciendo encima.
Hay un segundo límite que también conviene contar: los dos vehículos financiados. Uno de los créditos tiene reserva de dominio inscrita y el otro no, y los dos estaban al corriente de pago. Mientras se sigan pagando, los coches se conservan; si se dejan de pagar, la financiera puede exigir la entrega del vehículo, pero no perseguir el resto de la deuda como si nada hubiera pasado.
Ese matiz es importante para quien está valorando la segunda oportunidad: el objetivo no es quedarse sin nada, sino separar lo que se puede pagar de lo que no, y dejar de arrastrar intereses sobre una deuda que ya era impagable.
Qué pasa ahora con los ficheros de morosos
El auto incorpora el mandamiento del artículo 492 ter del TRLC: los acreedores afectados deben comunicar la exoneración a los sistemas de información crediticia en los que habían informado del impago. El deudor puede pedir testimonio de la resolución y requerir directamente la actualización. Lo explicamos con detalle en qué pasa con ASNEF cuando cancelas las deudas.
Sobre los datos personales
Este caso se publica con el consentimiento firmado de Cristóbal Javier Jiménez Morales para el uso de su imagen y su testimonio. Los importes y la resolución son los que constan en el auto y en el expediente; no hemos redondeado cifras ni añadido datos que no estén documentados. Los casos anteriores de la serie están en el caso de Oneida.
Preguntas frecuentes
Porque las deudas con garantía real están excluidas de la exoneración en el límite del privilegio especial (art. 489.1.8.º TRLC). La hipoteca sigue vinculada a la vivienda y se sigue pagando. Lo que sí puede ocurrir, según el caso, es que la cuota se recalcule sobre el valor de la garantía y que el exceso se incorpore al plan de pagos.
Depende del juzgado y de la documentación. En este caso, el concurso se declaró en 2025 y el auto de exoneración es de mayo de 2026. Presentar el expediente completo desde el principio es lo que evita retrasos y requerimientos.
No. Este caso se tramitó como concurso sin masa, precisamente porque no había bienes ni derechos con los que pagar. La ley se dirige a cualquier persona natural insolvente y de buena fe, con independencia de su patrimonio.
No necesariamente. Si se siguen pagando las cuotas, se conservan. Si se dejan de pagar, la financiera puede exigir la entrega del vehículo, sobre todo cuando el contrato tiene reserva de dominio inscrita, pero no puede reclamar el resto como si la deuda siguiera intacta.
Puedes ver más dudas resueltas en nuestra sección de preguntas frecuentes y los requisitos en qué pide la Ley de Segunda Oportunidad.
Fuentes
- Auto 422/2026, de 18 de mayo de 2026, del Juzgado de lo Mercantil nº 3 de Las Palmas de Gran Canaria (concurso sin masa 597/2025).
- Texto Refundido de la Ley Concursal, arts. 487, 489, 490, 492 bis, 492 ter y 501.
- Memorias del testimonio del expediente (Sin Deuda Group, 8 de julio de 2026).
¿Tienes deudas que ya no puedes pagar? Puedes contar tu caso sin coste ni compromiso o llamar al 911 087 109. Revisamos la documentación y te decimos qué parte de tu deuda se puede cancelar y cuál no.