La Ley de Segunda Oportunidad deja las deudas en cero, pero no borra el rastro en los ficheros de morosos por sí sola. Quien ha pasado por una exoneración suele descubrir el problema semanas después: la deuda ya no existe, y su nombre sigue apareciendo en ASNEF cuando una entidad consulta su solvencia.
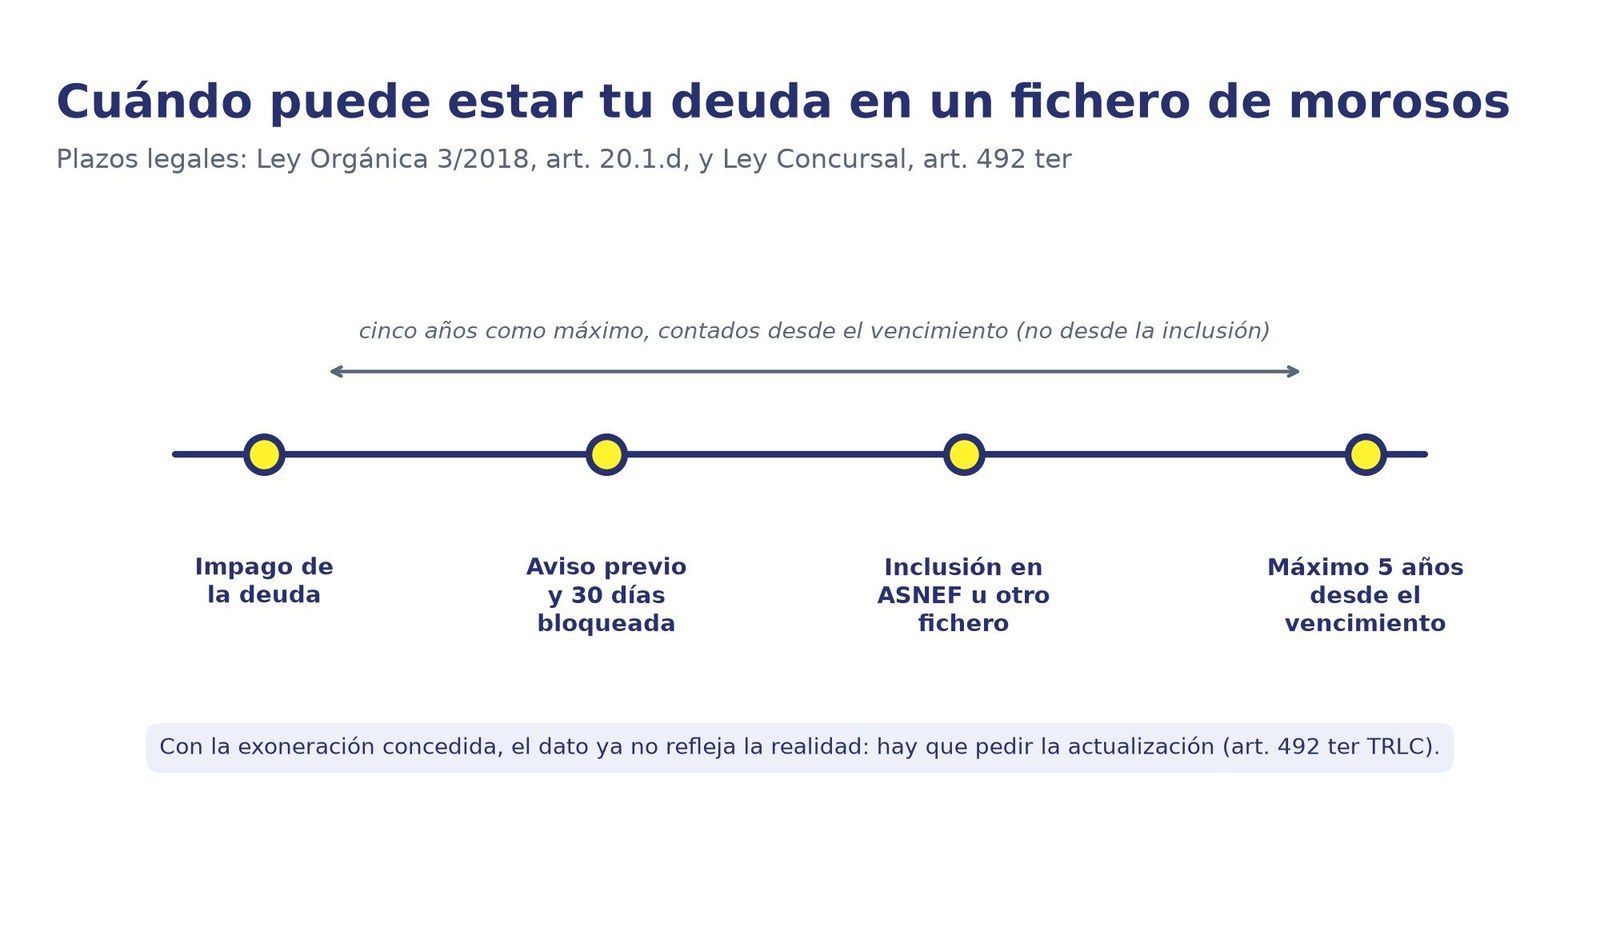
La respuesta corta: un dato de impago puede permanecer en un fichero de morosos hasta cinco años desde el vencimiento de la deuda (art. 20.1.d de la Ley Orgánica 3/2018), pero cuando la deuda se exonera judicialmente deja de reflejar la realidad y hay que pedir la actualización. El marco está en el artículo 492 ter del Texto Refundido de la Ley Concursal, y el trámite no es automático.
- Plazo máximo legal: cinco años desde el vencimiento, no desde que te incluyeron en el fichero.
- Tras la exoneración: el auto incorpora un mandamiento a los acreedores para que comuniquen la cancelación a los sistemas de información crediticia.
- Quién puede reclamar: tú, con el testimonio del auto, directamente al fichero. Y también al acreedor, porque la ley les hace corresponsables.
Qué es ASNEF y qué no es
ASNEF es un fichero privado de solvencia patrimonial: una base de datos que gestiona una empresa (Equifax) y que las entidades consultan antes de conceder un préstamo, una tarjeta o una hipoteca. No es un registro público, no es una lista del Estado y no impide por sí misma contratar nada: lo que hace es que la entidad vea un impago cuando evalúa el riesgo.
Tampoco es lo mismo que la CIRBE del Banco de España, que informa de las deudas vivas que tienes con las entidades, pagadas o no. Y no es una sentencia: la inclusión es un dato, y como dato tiene requisitos de licitud que se pueden discutir.
Cuánto tiempo puede estar tu deuda en el fichero
El artículo 20.1.d de la Ley Orgánica 3/2018 (LOPDGDD) es el que manda, y dice que los datos solo se mantienen «mientras persista el incumplimiento», con el límite máximo de cinco años desde la fecha de vencimiento de la obligación. Ni desde que te incluyeron, ni desde el último pago, ni desde la reclamación.
Ese plazo bajó un año con la ley actual: el antiguo reglamento de desarrollo de la ley de 1999 hablaba de seis años, y todavía se repite mucho. Hoy la referencia es de cinco.
Para que la inclusión sea válida, además, tienen que cumplirse todos los requisitos del artículo 20.1:
- Que los datos los facilite el acreedor o quien actúe por su cuenta o interés (también una empresa de recobro).
- Que la deuda sea cierta, vencida y exigible. Si está reclamada o discutida, no debería estar ahí: el Tribunal Supremo lo dejó claro en las sentencias de Pleno de diciembre de 2022.
- Que te hayan informado antes, en el contrato o al requerirte el pago, de la posibilidad de inclusión.
- Que hayan pasado 30 días desde la notificación de la deuda con el apercibimiento, sin que pagues.
Qué pasa con ASNEF cuando cancelas las deudas
La exoneración del pasivo insatisfecho extingue las deudas que no has podido pagar, salvo las que la ley excluye. A partir de ese momento, el dato de impago ya no cuenta una situación real: cuenta una deuda que ya no existe. Y el artículo 492 ter del Texto Refundido de la Ley Concursal, introducido por la Ley 16/2022, regula justo eso:
- La resolución judicial que aprueba la exoneración incorpora un mandamiento a los acreedores afectados para que comuniquen la exoneración a los sistemas de información crediticia a los que hubieran informado del impago.
- El deudor puede pedir testimonio de la resolución y requerir directamente a los ficheros la actualización de sus registros.
Lo importante es la palabra «actualización». La ley no ordena borrar el historial completo de golpe: ordena que el fichero deje constancia de que la deuda se ha exonerado. En la práctica, eso significa que la anotación tiene que dejar de aparecer como deuda impagada, y que la entidad que consulte vea una situación distinta de la que había.
Y no ocurre solo. En nuestra experiencia con expedientes tramitados, es habitual que la actualización llegue después de que el deudor la pida, no antes, y que haya que insistir con algún acreedor que no ha movido el dato. Por eso conviene no dar el caso por cerrado el día del auto.
Cómo pedir el borrado paso a paso
- Consigue el testimonio del auto. No vale el borrador ni el correo del letrado: necesitas la resolución con el mandamiento del artículo 492 ter. Lo expide el juzgado que ha tramitado la exoneración.
- Comprueba dónde estás anotado. ASNEF es el más conocido, pero hay otros ficheros de solvencia (BADEXCUG, de Experian, entre ellos). Mira en cuáles apareces antes de reclamar, para no arreglar uno y dejar el otro.
- Reclama a los dos. Al fichero y al acreedor que aportó el dato. El artículo 20.2 de la LOPDGDD reparte la responsabilidad entre quien gestiona el fichero y quien comunica la deuda, así que no es lo mismo reclamar solo a uno.
- Espera un mes. El artículo 12.3 del Reglamento General de Protección de Datos obliga a responder en un mes desde la solicitud, prorrogable otros dos en casos complejos y con aviso previo. Los «diez días» que se leen en muchas webs no están en la norma.
- Si no contestan o dicen que no. Puedes presentar una reclamación gratuita ante la Agencia Española de Protección de Datos. Y si el dato indebido te ha causado un daño acreditado, existe la vía judicial por intromisión en el honor (art. 7.7 de la Ley Orgánica 1/1982), que es la que ha dado lugar a las indemnizaciones conocidas.
Qué deudas no se cancelan (y por tanto no salen del fichero)
El artículo 489.1 del Texto Refundido de la Ley Concursal enumera las deudas que quedan fuera de la exoneración. Si una de ellas está en el fichero, no desaparece por el hecho de haber obtenido la segunda oportunidad: sigue siendo una deuda viva y el dato es correcto.
- Responsabilidad civil por muerte o daños personales e indemnizaciones por accidente de trabajo o enfermedad profesional.
- Responsabilidad civil derivada de delito.
- Deudas por alimentos.
- Salarios de los últimos sesenta días de trabajo efectivo, hasta el triple del salario mínimo, y los devengados durante el procedimiento.
- Créditos de Derecho público, con el límite que se explica abajo.
- Multas penales y sanciones administrativas muy graves.
- Costas y gastos judiciales derivados de la solicitud de exoneración.
- Deudas con garantía real, dentro del límite del privilegio especial.
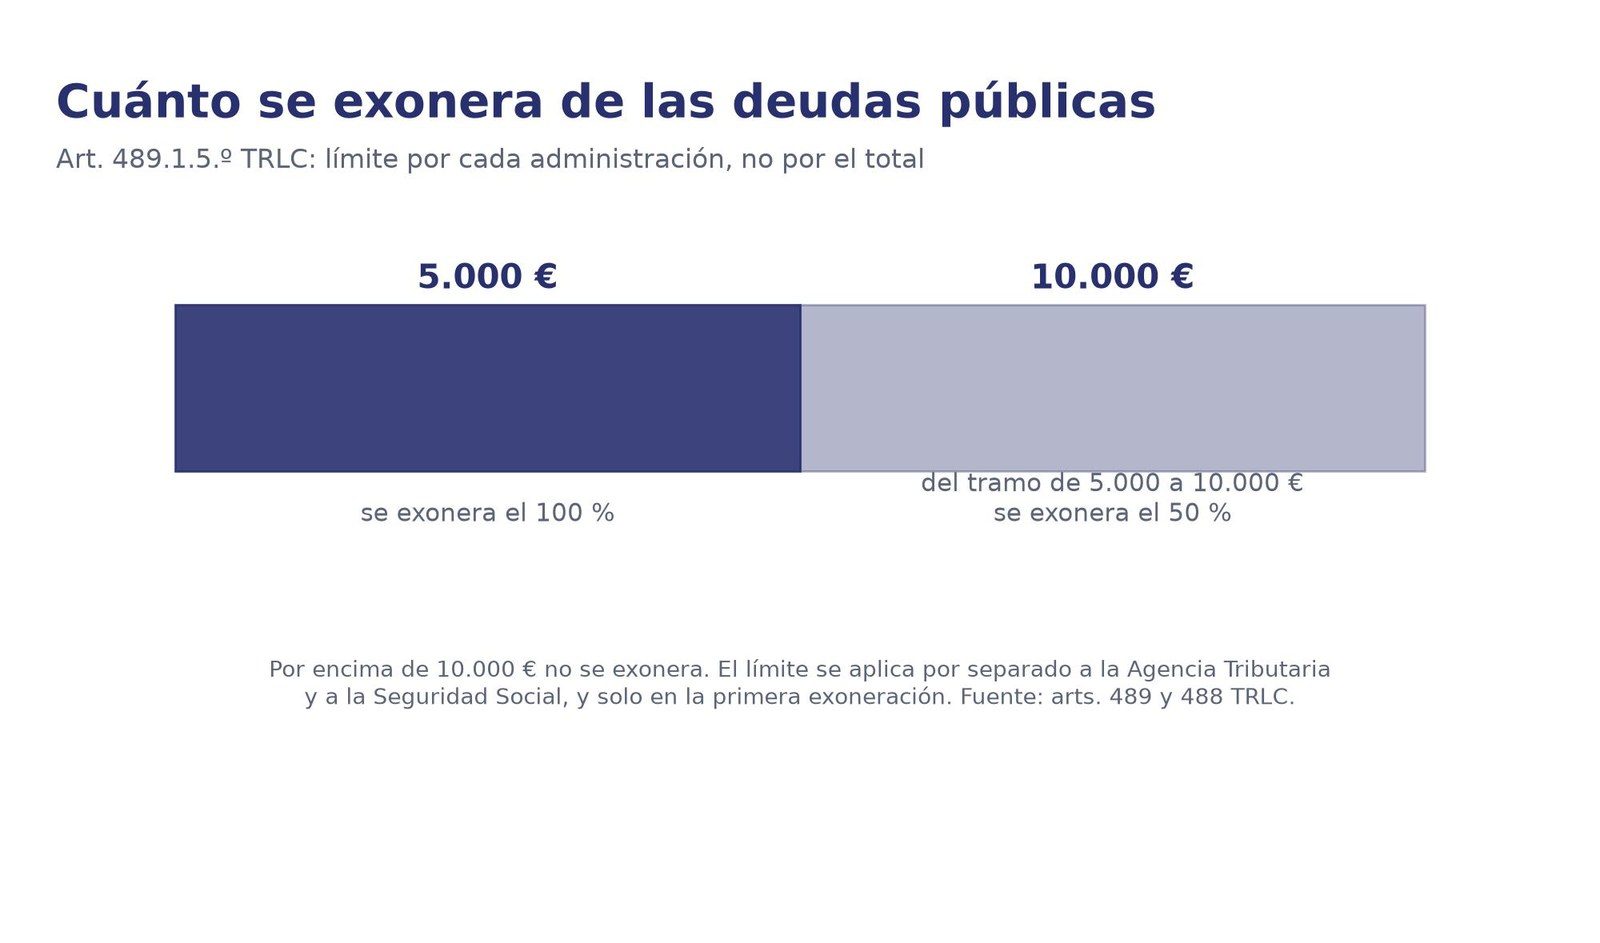
El caso del crédito público merece un apartado propio porque es el que más confusión genera: las deudas con Hacienda y con la Seguridad Social se exoneran hasta 10.000 euros por cada administración, con el primer tramo de 5.000 euros íntegro y el 50 % del tramo entre 5.000 y 10.000. Por encima de ese límite no se exonera, y el límite se aplica por separado a la Agencia Tributaria y a la Seguridad Social. Lo tienes desarrollado en deudas con Hacienda y la Seguridad Social.
Los errores que cuestan dinero
- Pagar a una empresa para que te «borre» del fichero. La solicitud de supresión es gratuita, la respuesta tiene plazo legal y la reclamación ante la AEPD también. Ninguna empresa puede borrar un dato legítimo que no ha prescrito.
- Creer que pagar la deuda borra el rastro el mismo día. El fichero debe actualizarse, pero el plazo de respuesta es de un mes, y el historial de morosidad no se convierte en un historial limpio porque el saldo esté a cero.
- Confundir cancelación con perdón. La exoneración no es un perdón moral ni un acuerdo amistoso: es una resolución judicial, y hay que poder acreditarla cuando te la pidan.
- Contar los cinco años desde la inclusión. Se cuentan desde el vencimiento de la deuda. En deudas antiguas, el plazo puede haber pasado ya.
Preguntas frecuentes
No hay un plazo único. El auto incorpora el mandamiento para que los acreedores comuniquen la exoneración, y el deudor puede requerir directamente al fichero con el testimonio. En la práctica suele resolverse en semanas, pero depende de cada acreedor: hay que comprobarlo y reclamar si el dato sigue apareciendo como impagado.
Sí, pero es difícil y caro. Las entidades consultan el fichero antes de evaluar la solvencia, y una anotación de impago lleva a denegar la operación o a ofrecer condiciones peores. La vía razonable no es buscar financiación nueva, sino corregir el dato si es indebido o resolver la deuda que lo provoca.
Como máximo cinco años desde el vencimiento de la deuda, según el artículo 20.1.d de la Ley Orgánica 3/2018. Si la deuda se ha cancelado judicialmente, deja de ser exigible y el dato debe actualizarse aunque no hayan pasado esos cinco años.
No. Los ficheros de morosos recogen impagos comunicados por los acreedores. La CIRBE es un registro del Banco de España que informa de las deudas y los riesgos que las entidades tienen contigo, estén al día o no. Aparecer en uno no implica aparecer en el otro.
Puedes ver más dudas resueltas en nuestra sección de preguntas frecuentes.
Fuentes
- Texto Refundido de la Ley Concursal, arts. 486 a 489 y 492 ter (Real Decreto Legislativo 1/2020, redacción de la Ley 16/2022).
- Ley Orgánica 3/2018, de Protección de Datos Personales y garantía de los derechos digitales, art. 20.
- Sentencias del Tribunal Supremo de Pleno de 20 y 21 de diciembre de 2022 sobre inclusión en ficheros de morosos de deudas reclamadas.
- Reglamento (UE) 2016/679 (RGPD), arts. 12.3 y 17.
- Agencia Española de Protección de Datos: procedimiento de tutela de derechos, gratuito.
¿Estás en un fichero de morosos por una deuda que ya no puedes pagar? Puedes contar tu caso sin coste ni compromiso o llamar al 911 087 109. Revisamos la documentación, te explicamos qué vía encaja en tu situación y qué se puede pedir en cada caso.