En España, el fracaso económico sigue arrastrando un estigma: mucha gente siente que una mala racha financiera la va a marcar durante años y que salir de ahí es prácticamente imposible. En este vídeo, Albert Castillón conversa con Samuel Díaz, jefe del departamento jurídico de Sin Deuda Group, para explicar con datos y sin rodeos cómo funciona la Ley de Segunda Oportunidad y por qué cada vez más personas se acogen a ella.
Qué se cuenta en este vídeo
A lo largo de casi quince minutos, el programa repasa las claves de la ley y responde a las dudas que más frenan a quien está ahogado por las deudas:

- Cuántas personas la están usando. Los datos que se citan en el programa muestran un crecimiento imparable: 12.500 personas en 2022, 33.000 en 2023 y más de 50.000 en 2024.
- Por qué el miedo no debería paralizar a nadie. En España el fracaso se castiga casi con un sello, mientras que en los países anglosajones haber emprendido y no salir bien se interpreta como un aval. Como resume Castillón, «este país no está hecho para los que tienen un fracaso».
- Qué hay que hacer. El primer paso es ponerse en manos de especialistas y planificar una estrategia jurídica desde el minuto uno, en lugar de intentar resolver el problema en solitario.
- Qué se puede conseguir. En la mayoría de los casos, la cancelación total de la deuda; en otros, un plan de pagos de tres a cinco años con una quita importante del importe.
Cada vez más personas recurren a la Ley de Segunda Oportunidad
La idea que da título al programa es también la conclusión que dejan sus datos: la ley lleva años en vigor, pero se ha ido extendiendo sobre todo a medida que más personas entienden que no están solas. Detrás de cada cifra hay historias de autónomos que cerraron su negocio, de familias que arrastran deudas de una mala etapa y de personas que llevaban años pagando sin ver el final.
El programa señala también el motivo de fondo: aunque la ley existe desde 2015, sigue siendo una gran desconocida. Muchas personas ni se plantean que puedan acogerse a ella porque creen que «eso va con los que han hecho algo mal» o porque dan por hecho que perderán su vivienda. Nada más lejos de la realidad: está pensada precisamente para quien ha actuado de buena fe y no puede hacer frente a sus deudas.
Qué hay que hacer para acogerse a la Ley de Segunda Oportunidad
El primer paso: ponerse en manos de especialistas
Samuel Díaz lo explica con una comparación muy clara: es como llevar el coche al taller cuando ya has intentado arreglarlo en casa y ha quedado peor. Intentar resolver una situación de insolvencia sin ayuda profesional suele complicarla, porque cada paso cuenta (acreedores, plazos, embargos, documentación) y el margen de error es pequeño.
A partir de ahí, el trabajo consiste en planificar una estrategia jurídica que permita salir de la insolvencia o, incluso, evitarla con una buena planificación previa.
La buena fe: el requisito que deja fuera a muy pocos
Según explica el responsable jurídico de Sin Deuda Group, casi todo el mundo puede acogerse a la ley. Lo que deja a alguien fuera de juego son los casos de mala fe: haber provocado la insolvencia de forma culpable, haber ocultado bienes o haber simulado un patrimonio para perjudicar a los acreedores. Son, insiste, los menos.

El resto del perfil es el que se repite en el programa: emprendedores y personas que creían que su negocio iba a salir adelante y no salió, y que se quedaron con una deuda que, sin esta ley, arrastrarían toda la vida.
Cancelación total de la deuda o plan de pagos de 3 a 5 años
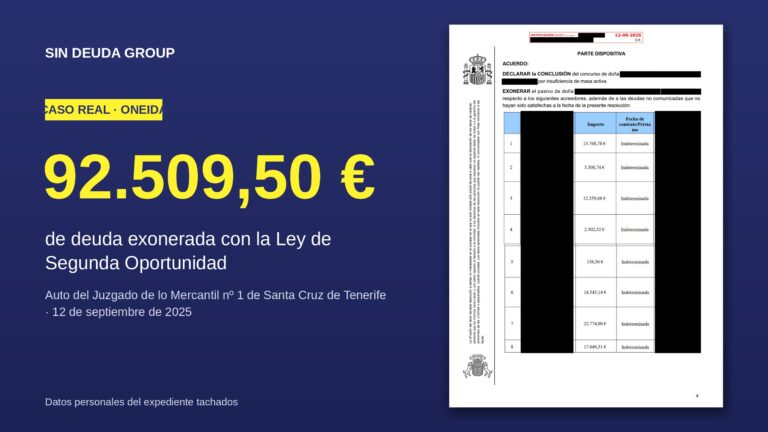
Samuel Díaz cifra en torno al 99 % la tasa de éxito de los casos que pasan por su departamento. En la mayoría la exoneración es total: la deuda se cancela. Cuando el juzgado entiende que existe cierta capacidad de pago, se plantea un plan de pagos de tres a cinco años con una quita amplia, de forma que la persona paga lo que realmente puede y, al terminar ese periodo, el resto queda extinguido.
El peso de las deudas con Hacienda y la Seguridad Social
Uno de los puntos que más se repiten en el programa es el castigo que sufren los autónomos. Las mayores deudas que llegan a manos de un abogado no vienen de los bancos: vienen de la Seguridad Social y de Hacienda, que además aplican recargos elevados y no tardan en recurrir a los embargos. Como se dice en el vídeo, ser autónomo en España se ha convertido en un deporte de alto riesgo.
La ley también abre la puerta a ordenar esa situación: cancelar deudas, frenar embargos y, cuando el proceso termina con una resolución favorable, salir de listados de morosidad como ASNEF y recuperar la normalidad financiera.
Preguntas frecuentes
Cualquier particular o autónomo que esté en situación de insolvencia, actual o inminente, y que haya actuado de buena fe. Quedan fuera los casos en los que la insolvencia se ha provocado de forma culpable, se han ocultado bienes o existen condenas por determinados delitos económicos.
En la mayoría de los casos sí, mediante la exoneración total. Cuando el juez aprecia capacidad de pago, se establece un plan de pagos de tres a cinco años con una quita, y al finalizar ese periodo se exonera el resto.
Son las deudas que más pesan en el caso de los autónomos y las que más urge ordenar, porque son las que acaban en embargos con más rapidez. Analizar la situación con un equipo especializado es el primer paso para saber qué margen existe.
Puedes ver más dudas resueltas en nuestra sección de preguntas frecuentes.
¿Necesitas ayuda con tus deudas? Analizamos tu caso
En Sin Deuda Group acompañamos a particulares y autónomos en todo el proceso: analizamos la viabilidad de tu caso, preparamos la estrategia jurídica y te representamos hasta conseguir la cancelación de tus deudas. La primera consulta es gratuita y sin compromiso.

También puedes ver otras apariciones del equipo en televisión, como el caso de Gema Cruz y la cancelación de su deuda en Castillón Confidencial, o la ficha completa de este programa en la sección de televisión.
Llama al 911 087 109, escríbenos por WhatsApp al +34 633 725 097 o contacta con nosotros y te respondemos en menos de 24 horas.