Un préstamo de 300 euros a devolver en un mes puede costar 30 euros y parecer barato. Anualizado, ese coste supera el 200 %: es la diferencia entre mirar lo que pagas y mirar lo que te cobran. Y ahí, en la letra pequeña de la TAE, está la frontera entre un préstamo caro y un préstamo usurario.
La norma que lo regula es de 1908 y sigue plenamente en vigor. El artículo 1 de la Ley de 23 de julio de 1908, conocida como Ley Azcárate, declara nulo todo contrato de préstamo en el que se estipule un interés «notablemente superior al normal del dinero» o manifiestamente desproporcionado. La consecuencia no es solo que el interés se reduzca: es que el contrato se anula y el deudor solo está obligado a devolver el capital prestado.
- La referencia no es la inflación: es el tipo medio que publica el Banco de España para el producto y el mes en que firmaste.
- Se compara la TAE, no el interés nominal, porque la TAE incluye comisiones y gastos.
- Umbral orientativo: el Tribunal Supremo viene usando seis puntos porcentuales por encima de esa media (STS 258/2023).
Qué dice la ley de 1908 (y por qué sigue sirviendo)
El artículo 1 de la Ley Azcárate es corto y no ha necesitado reformas: es nulo el contrato de préstamo en que se estipule un interés notablemente superior al normal del dinero y manifiestamente desproporcionado con las circunstancias del caso, o en condiciones tales que resulte aquel leonino. El artículo 3 añade la consecuencia práctica: el deudor solo está obligado a entregar la suma recibida, y si ya pagó intereses, puede reclamar lo que exceda del capital.
Durante décadas se aplicó poco. Desde 2015 el Tribunal Supremo la ha utilizado para anular cientos de miles de tarjetas revolving, y en 2026 la ha extendido a los préstamos personales con la misma lógica: lo que se compara es la TAE con el tipo medio del producto equivalente.
Cómo se decide si un interés es usurario
El método es más sencillo de lo que parece, aunque tiene trampas:
- Localiza la TAE de tu contrato. Está en el anverso de la escritura o en el cuadro de condiciones del préstamo. Si solo ves el interés nominal, pide la TAE: sin ella no se puede comparar.
- Busca el tipo medio del Banco de España para ese producto y el mes de la firma. Está en el cuadro 19.4 del Boletín Estadístico, y distingue entre consumo hasta un año, de uno a cinco y a más de cinco años. Es un TEDR: no incluye comisiones ni seguros, así que la TAE real de tu contrato siempre será algo superior a esa media.
- Suma seis puntos a esa media para situar el umbral orientativo.
- Compara. Si tu TAE supera ese umbral de forma clara y no hay una explicación razonable, hay base para reclamar la nulidad por usura.
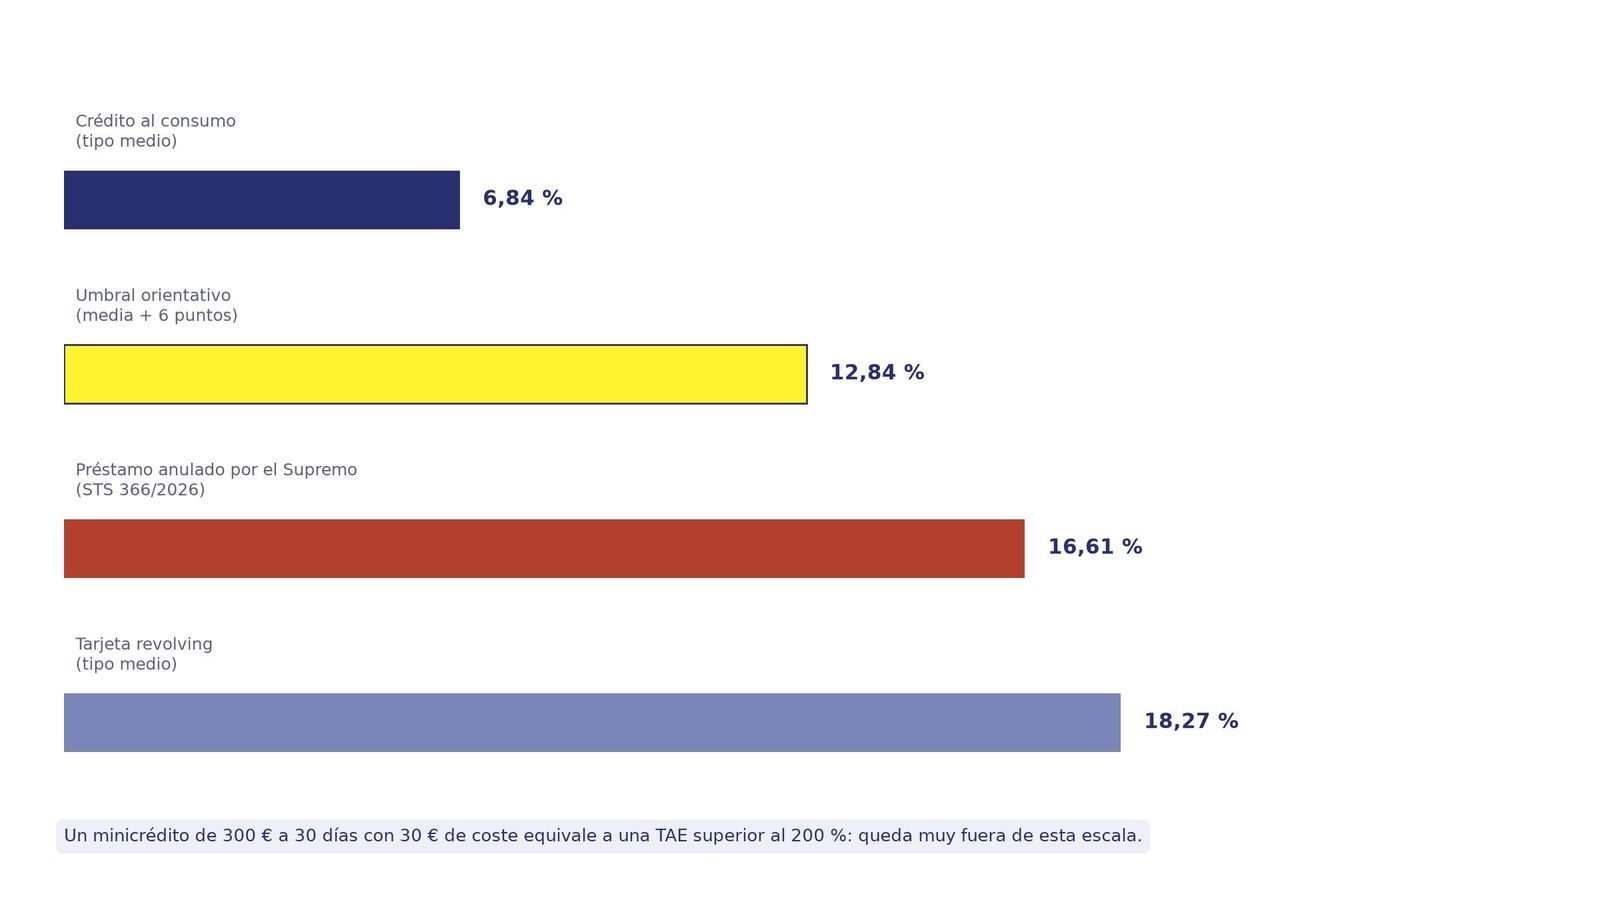
La sentencia que marcó el criterio en 2026 es la STS 366/2026: el Supremo anuló un préstamo personal con una TAE del 16,61 % frente a un tipo medio del 8,10 %. La diferencia era de 8,51 puntos, por encima de los seis que el tribunal toma como referencia, y el préstamo se declaró usurario. Es una referencia, no una fórmula automática: cada caso se mide con el tipo del mes y del producto que corresponda.
Por qué los microcréditos son un caso aparte
Un microcrédito de 300 euros a 30 días con un coste de 30 euros parece asumible: son diez euros por cada cien. Pero la TAE, que es la forma legal de medir el coste de un préstamo, anualiza ese coste: la misma operación repetida doce veces al año equivale a más del 200 % anual. Con un coste de 90 euros, la TAE se dispara por encima del 2.000 %.
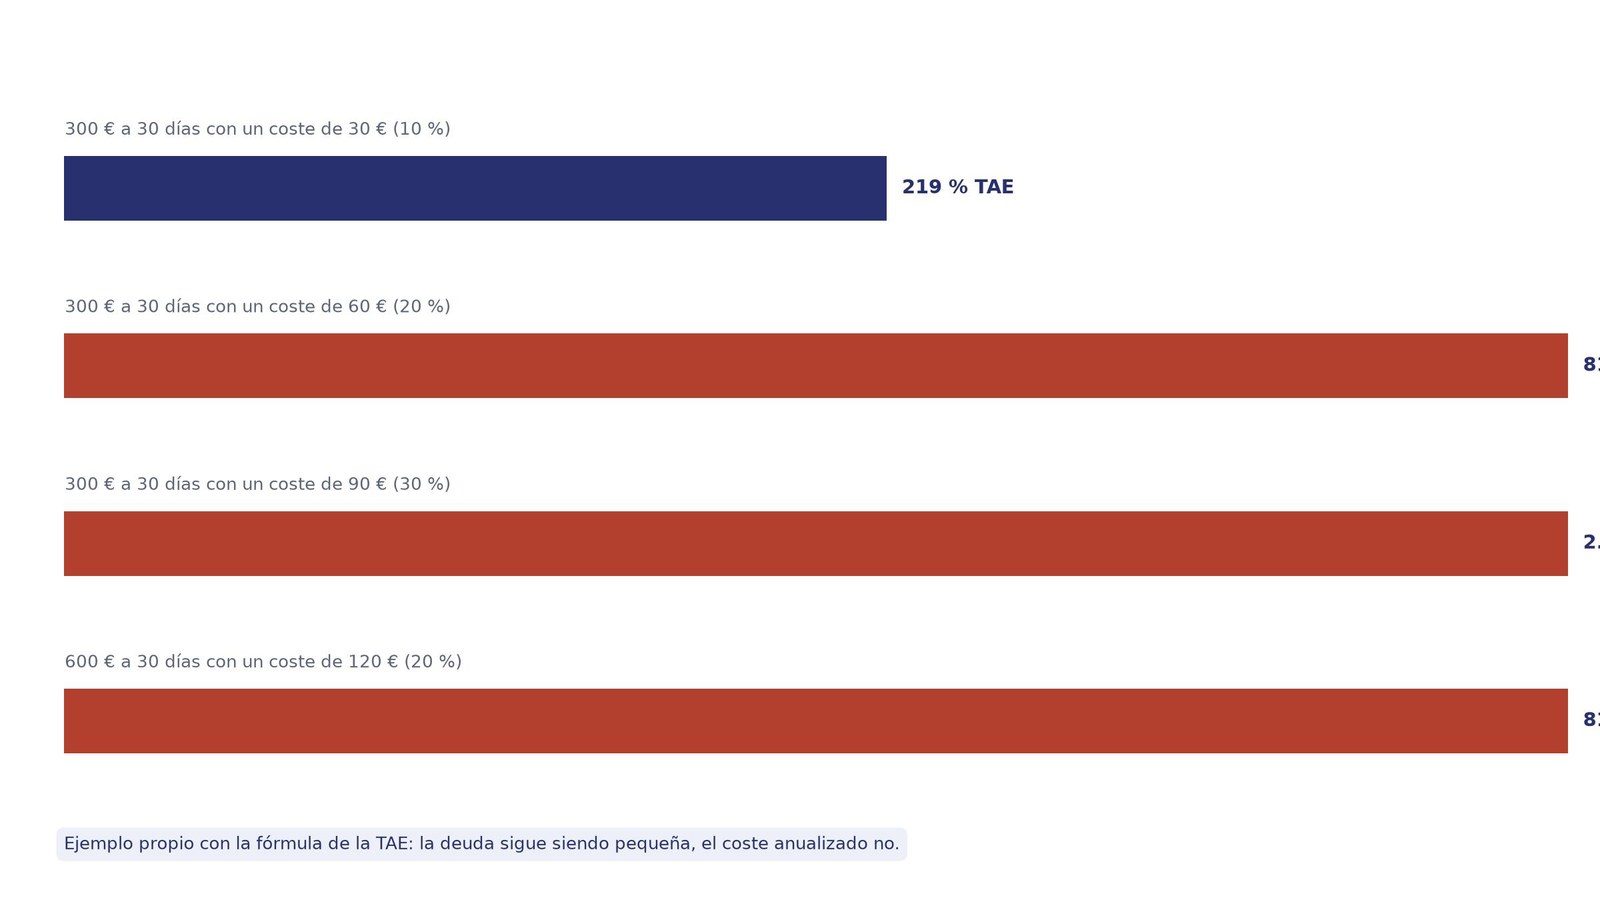
Esa diferencia es la que ha llevado a los juzgados a examinar los microcréditos con el mismo rasero que las revolving. No todos son usurarios: depende del coste concreto, del plazo y de si el producto tenía una TAE declarada correctamente. Lo que no se sostiene es que un préstamo «pequeño» quede fuera del control de la ley por su importe.
Qué se puede reclamar si el interés es usurario
- La nulidad del contrato, que no la devolución de todo lo prestado: el deudor devuelve el capital y el contrato deja de generar intereses.
- Los intereses ya pagados que excedan del capital, que se reclaman como devolución.
- La cancelación de lo que quede pendiente más allá del principal prestado, con la consiguiente corrección de la deuda.
Es una vía distinta de la segunda oportunidad y, en algunos casos, compatible: primero se discute el producto abusivo y, si aun así la deuda no se puede pagar, se valora la exoneración. Lo que no conviene es usar la nulidad como fórmula mágica: hay que poder acreditar la TAE, el tipo medio del mes y la desproporción.
Preguntas frecuentes
No hay un porcentaje fijo en la ley. El Tribunal Supremo compara la TAE del contrato con el tipo medio del Banco de España para el mismo producto y el mes de la firma, y viene usando seis puntos porcentuales por encima de esa media como referencia orientativa. Por eso el mismo interés puede ser usurario en un producto y no serlo en otro.
Sí. La ley atiende al coste del préstamo, no a su cuantía. Un préstamo de 300 euros a 30 días con un coste de 30 euros equivale a una TAE superior al 200 %, muy por encima de la media del crédito al consumo. Lo que decide es la TAE y su comparación con el tipo medio del producto equivalente.
No. La nulidad del contrato obliga a devolver el capital prestado, pero no los intereses usurarios; además se pueden reclamar los intereses ya pagados que excedan de ese capital. La deuda que queda puede seguir siendo impagable, y para eso existe la Ley de Segunda Oportunidad.
El contrato con la TAE y las condiciones, los extractos o recibos de los pagos realizados y la fecha exacta de la firma, que es la que determina qué tipo medio del Banco de España se aplica. Sin la TAE del contrato no se puede hacer la comparación.
Puedes ver más dudas resueltas en nuestra sección de preguntas frecuentes.
Fuentes
- Ley de 23 de julio de 1908 sobre nulidad de los contratos de préstamos usurarios, arts. 1 y 3.
- Boletín Estadístico del Banco de España, cuadro 19.4 (tipos TEDR de nuevas operaciones), dato de septiembre de 2026.
- STS 258/2023, de 28 de febrero, sobre el umbral de la usura en tarjetas revolving.
- STS 366/2026, sobre nulidad por usura de un préstamo personal.
¿Crees que el interés que pagas no es normal? Puedes contar tu caso sin coste ni compromiso o llamar al 911 087 109. Revisamos el contrato, comparamos la TAE con el tipo medio que corresponde y te decimos qué vías existen.